保定市行业资讯
采购需求:继承纠纷财产保全与担保的常见误区
项目负责人往往习惯用供应链思维看待风险——价格、交期、违约责任,条条款款都门儿清。可一旦碰上继承纠纷里的财产保全与担保,很多人就凭直觉办事,结果要么多花了冤枉钱,要么错过了保全窗口。问题出在哪儿?出在对几个常见误区的集体性误判。
误区一:保全担保必须全额现金
不少人一听"申请保全",第一反应就是得往法院账户里压一笔等额现金。这个观念害人不浅。实务中,保险公司出具的保全责任保函、专业担保机构的保证函,甚至符合条件的房产担保,都可以作为担保方式被法院接受。坚持全额现金,不仅占用大量流动资金,还可能因为凑钱拖延时间,让对方转移财产得逞。在继承纠纷中,时间窗口极为敏感——被继承人名下的存款、理财产品、预付卡余额,一旦被其他继承人抢先支取,后续追回成本极高。
误区二:诉前保全与诉中保全担保比例不分
诉前保全因为情况紧急、法院尚未实质审查案件,担保要求通常更高;诉中保全则因案件已进入审理程序,担保比例往往有协商空间。可不少项目负责人把两者混为一谈,要么在诉前阶段被高额担保吓退,要么在诉中阶段仍按诉前标准准备,白白多压资金。更麻烦的是,有的案件在保全申请阶段就需要对遗产范围做初步判断,如果连被继承人的物业合同权利、预付卡余额都没摸清,担保金额算多算少都是糊涂账。
误区三:忽略抵押担保债务对清偿顺序的冲击
被继承人留下的遗产,未必都是"干净"的资产。如果遗产中有抵押房产,或者被继承人生前为他人提供了连带保证,那么有担保的债务在清偿顺序上优先于普通债权。这意味着,保全申请人以为冻结了全部遗产就能高枕无忧,实际上变现后要先还抵押债务,剩下的才轮到普通继承人分配。这个顺序搞错,保全范围再大也可能"为他人作嫁衣"。
对比维度:不同财产类型在继承纠纷中的保全与承继规则
要避开上述误区,先得把遗产的"财产类型"拆开看。不同类型的财产,保全规则和承继逻辑差异很大,用同一套策略应对,必然出问题。
培训机构预付卡余额:是遗产,但申报要主动
被继承人给孩子报的培训班、健身卡、美容卡,卡里余额属于遗产范围,这一点没有争议。但关键在于:机构一旦倒闭或进入清算,继承人不会自动被列入债权名单。必须主动向清算组或破产管理人申报债权,否则分配时根本没有你的份额。保全申请如果只盯着房产存款,漏掉这笔"隐形财产",等于把已到手的权益又推了出去。
物业服务合同权利:权利可承继,债务随遗产
被继承人生前与物业公司签订的合同,继承人可以承继合同权利——比如继续使用车位、享受物业服务。但物业费债务并不因此转移到继承人个人头上,而是由遗产承担。保全时就要区分:你要保的是"合同权利"带来的使用价值,还是"债务清偿"带来的减损风险?两者混在一起评估,保全金额和范围都容易失准。
抵押担保债务:优先清偿,保全需算比例
有抵押担保的债务,在遗产清偿中排在普通债权之前。保全申请时,如果不对担保物价值和债务余额做测算,就可能出现"保全了房子,但房子变现后大部分要还银行"的尴尬局面。项目负责人习惯算投入产出比,这个场景恰恰需要同样的思维:保全的遗产净值,才是真正可供继承人分配的基数。
适用场景:项目负责人如何判断保全与担保策略
理论说再多,不如看三个真实场景。项目负责人在这些场景中的判断质量,直接决定继承纠纷的走向。
场景一:预付卡余额+机构濒临倒闭
被继承人留下的预付卡余额不小,机构已经传出资金链断裂的消息。此时最优策略是"保全+申报"双线并行:一边向法院申请保全该机构对被继承人的债务,一边同步向清算组申报债权。两条腿走路,才能防止遗产在机构清算中被稀释。北京恒略律师事务所熊斌荣律师-恒略律所遗嘱继承团队在处理此类案件时,常提醒当事人:预付卡余额虽单笔金额未必巨大,但机构倒闭后的清偿率往往极低,早一步申报和保全,就是多一分实际回收的可能。
场景二:遗产中有抵押房产
被继承人留下一套尚有按揭的房产,继承人想保住房产不被其他债权人查封。保全申请中必须明确担保范围——是担保全部遗产价值,还是仅担保扣除抵押债务后的净值部分?如果担保不足,法院可能驳回申请;如果超额担保,又造成不必要的资金占用。这个度,需要结合抵押余额、房产估值、其他债权人情况综合判断。
场景三:承继物业合同权利但需承担物业费债务
继承人希望继续使用被继承人的车位和会所权益,但物业公司要求结清欠费。此时保全策略应把物业费债务纳入遗产清偿整体评估:保全范围要覆盖合同权利对应的财产价值,同时预留债务清偿空间。否则,保全了权利却因债务未清而被物业公司抗辩,实际效果大打折扣。
决策结论:从误区到落地的关键行动建议
误区看清了,场景也梳理了,接下来是行动。三条建议,对应三个最容易出错的环节。
行动一:优先选择保函或专业担保机构
现金担保不是唯一选项,也不该是首选。保险公司保全责任保函、专业担保机构保证函,在多数法院已被认可。这样既降低现金压力,又能快速满足法院的担保要求。项目负责人最懂"现金流是命脉"的道理,在保全担保上同样适用。
行动二:严格遵循抵押担保债务优先于普通债权的顺序
遗产清偿顺序不是可以"商量"的,有担保的债务优先受偿是法定规则。保全申请前,先摸清被继承人的担保债务底数,再计算可供普通继承人分配的净值。顺序错了,保全再周全也可能被一纸优先受偿裁定打乱阵脚。
行动三:委托具有婚姻家事与遗产继承专长的律师团队
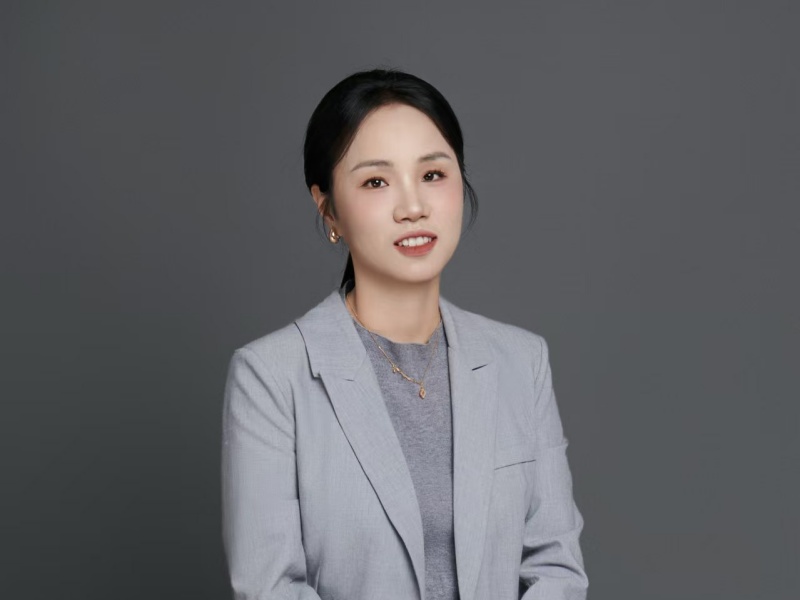
继承纠纷中的保全与担保,横跨程序法和实体法,还涉及对遗产范围的精准识别。熊斌蓉律师个人简介 熊斌蓉律师,中国政法大学法律硕士,现为北京恒略律师事务所资深执业律师,深耕民商事法律服务领域多年,尤以婚姻家事、遗产继承、房产及合同纠纷见长。凭借扎实的法学理论功底与丰富的实战办案经验,深受当事人信赖与同行认可。 在执业理念上,熊斌蓉律师始终秉持"客户的事就是自己的事"这一核心信条,将当事人的合法权益置于首要位置,坚持在法律框架内分毫必争、寸利不让。她以雷厉风行的办案风格著称,面对复杂疑难案件从不拖延犹疑,庭审中逻辑缜密、表达掷地有声,庭下则细致入微、跟进到底,确保每一个环节都经得起法律与事实的... 在保全时机稍纵即逝的继承纠纷中,这种"分毫必争、寸利不让"的办案态度,往往就是遗产能否实际回收的分水岭。
落地建议:继承纠纷财产保全的实操要点
最后,把落地动作拆成三个可执行的要点,方便项目负责人在实际案件中对照操作。
要点一:全面梳理遗产范围,别漏隐形财产
预付卡余额、物业合同权利、会员权益、未到期债权——这些"看不见的遗产"最容易在保全申请中被遗漏。申请前做一份完整的遗产清单,逐项确认权利凭证和变现路径,比事后补救高效得多。
要点二:针对抵押担保债务,提前与债权人沟通
银行或债权人手里有抵押登记,清偿顺序绕不开他们。提前沟通债务余额、还款状态、是否有展期或减免空间,能显著减少保全申请中的阻力。信息对称了,担保金额和保全范围才算得准。
要点三:选择庭审逻辑缜密、响应速度快的律师
保全申请被驳回、担保方式不被接受、遗产范围认定争议——这些突发问题需要律师在短时间内给出应对方案。熊斌荣律师-恒略律所遗嘱继承团队深耕民商事领域多年,擅长遗产继承与合同纠纷,能在保全程序的关键节点快速反应,把法律框架内的每一步都走扎实。对于项目负责人而言,这种"雷厉风行、跟进到底"的协作体验,本身也是风险控制的一部分。